

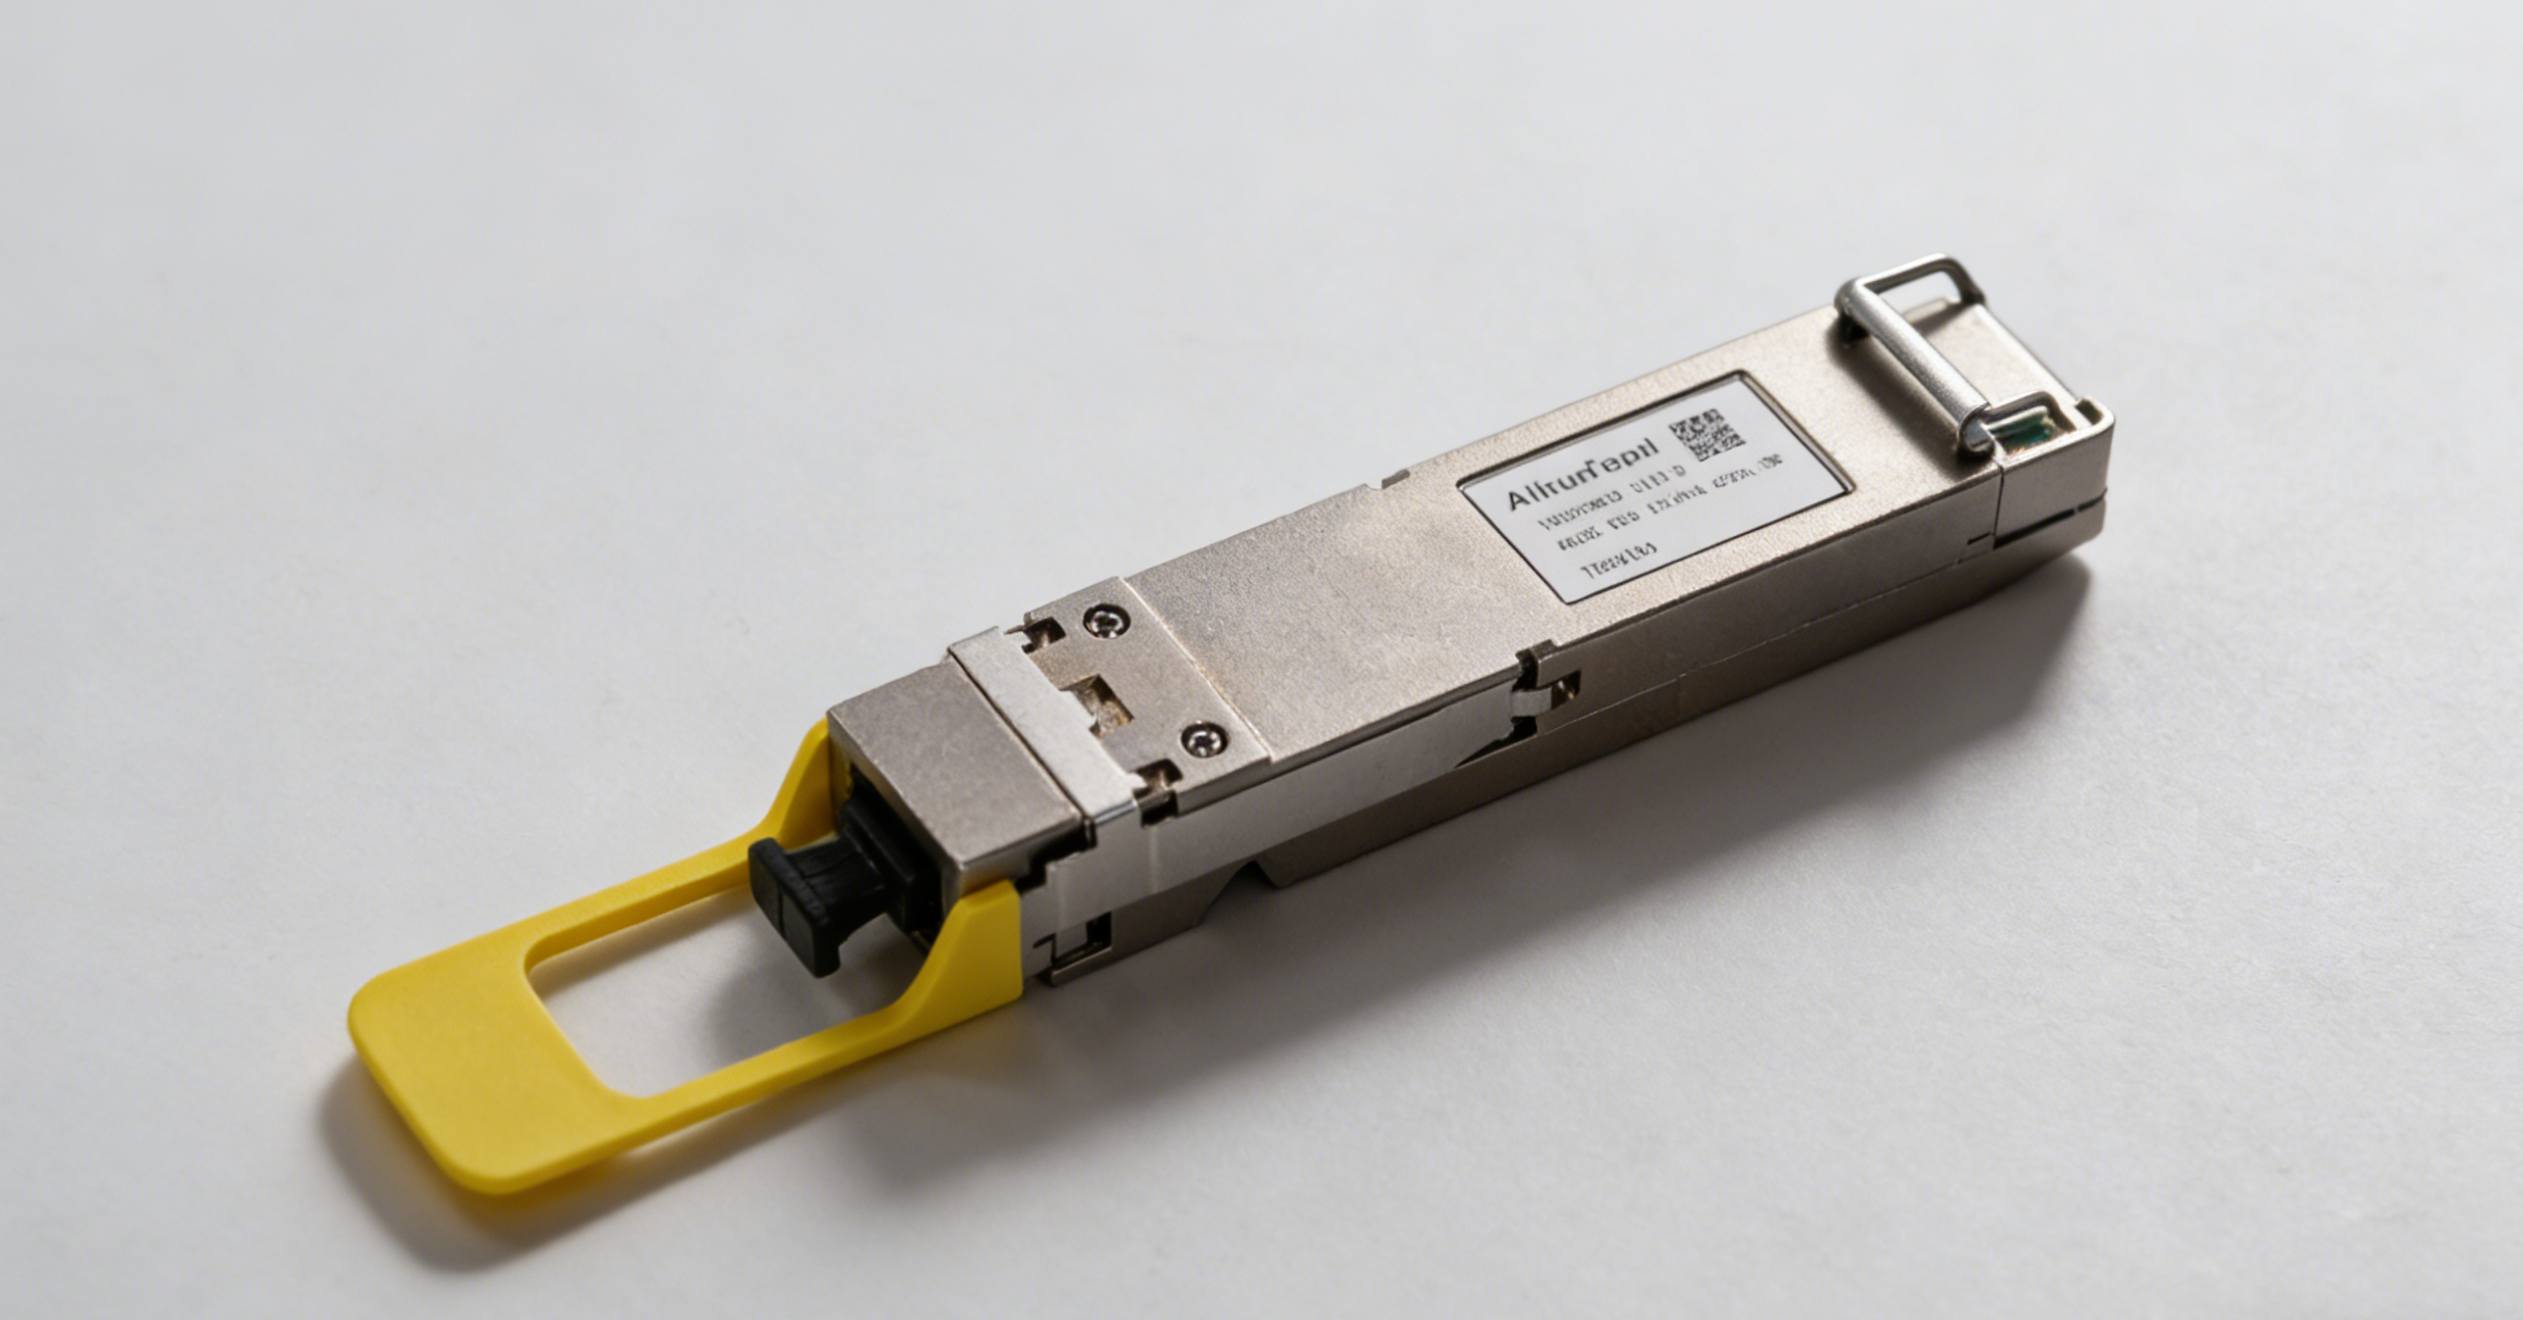
随着大模型训练以及推理业务逐渐地普及开来,高密度GPU集群的互联需求呈现出持续攀升的态势,算力网络对于高速数据传输在带宽、时延、稳定性等方面提出了更高的、更为严格的标准。行业的增长不再依赖于传统通信方面的增量,而是由AI算力所具有的刚性需求来进行主导,进而推动高速光模块产品实现快速的迭代以及市场规模持续地扩张。
AI算力对行业增长的核心进行重构,其本质是算力架构进行升级所带来的端口需求量级得到提升以及速率迭代得以加速。传统数据中心的光互联端口配比处于相对固定的状态,然而AI算力集群机柜密度得到了大幅的提升,单机柜GPU数量有了显著的增加,节点间的数据交互频次以及流量实现了成倍的增长。这一变化直接使得高速光模块的部署数量得到拉高,同时推动着产品从800G向1.6T实现快速的迭代。
在现阶段,算力场景的需求优先级已经完全地高于传统电信组网场景,这使得行业的技术研发、产能布局、产品定价全部围绕着AI算力需求来进行调整。需求结构发生转变这一情况也对行业的盈利以及竞争逻辑进行了重塑。
在过往,市场竞争主要聚焦于中低速产品在成本控制以及渠道覆盖等方面,行业的利润空间处于相对稳定的状态,并且同质化竞争表现得十分明显。在2026年,市场竞争的核心转向了高速产品在技术壁垒以及产能交付能力等方面,具备硅光集成、低功耗高速传输技术的企业占据了市场的主导地位。算力场景对于光模块的性能要求变得更为严苛,低时延、低功耗、高稳定性成为了核心的考核标准,技术迭代的速度远远超过了传统通信场景,这大幅地缩短了产品更新的周期。